Kreditrechner prüfen: Software-Check zur Finanzierung
Wer eine größere Werkstatt oder ein Haus finanzieren will, landet schnell in einer Software-Landschaft, um die viele Techniker bisher einen Bogen gemacht haben: Kreditrechner, Haushaltsplaner, Vergleichsportale, Tilgungssimulatoren. Mit dem Blick eines Ingenieurs, der jedes Bauteil im Datenblatt prüft, lassen sich auch solche Werkzeuge bewerten. Dieser Leitfaden zeigt, woran man einen brauchbaren Kreditrechner erkennt und wie man ihn wie eine unbekannte Schaltung durchmisst, bevor man seinen Zahlen traut.
Der erste Reflex ist der Online-Rechner. Man tippt Kaufpreis und Eigenkapital ein und bekommt sofort eine Zahl. Das wirkt simpel. Die Ergebnisse schwanken aber je nach Anbieter deutlich, weil im Hintergrund unterschiedliche Annahmen zu Zins, Tilgung und Nebenkosten stecken. Sinnvoll ist es deshalb, mehrere Rechner parallel mit identischen Eingaben zu füttern. Wer sich einen belastbaren Startwert holen will, für den ein Blick auf kreditriese.de lohnt sich, bevor das erste Bankgespräch ansteht. Dann geht man mit realistischen Zahlen statt mit Bauchgefühl in den Termin.
Was ein guter Finanzierungsrechner leisten muss
Brauchbare Rechner unterscheiden sich von reinen Lockangeboten an vier Punkten. Man kann sie abhaken wie bei einer Abnahmeprüfung:
- Transparente Zinsen: Zeigt das Tool den effektiven Jahreszins und nicht nur eine geschönte Wunschrate? Fehlt der Effektivzins, ist Vorsicht angebracht.
- Realistische Rate: Lässt sich die Tilgung frei einstellen? Ein Prozent Anfangstilgung sieht auf dem Papier günstig aus, verlängert die Laufzeit aber massiv.
- Nebenkosten inklusive: Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent des Kaufpreises, Notar und Grundbuch kosten rund 1 bis 1,5 Prozent. Ohne Makler kommen so etwa 4,5 bis 8 Prozent zusammen, mit Makler deutlich mehr. Rechner, die das unterschlagen, produzieren Fantasiewerte.
- Datenschutz: Gibt es das Ergebnis ohne Zwang zur Telefonnummer? Manche Seiten sind eher Adressgeneratoren als Rechner.
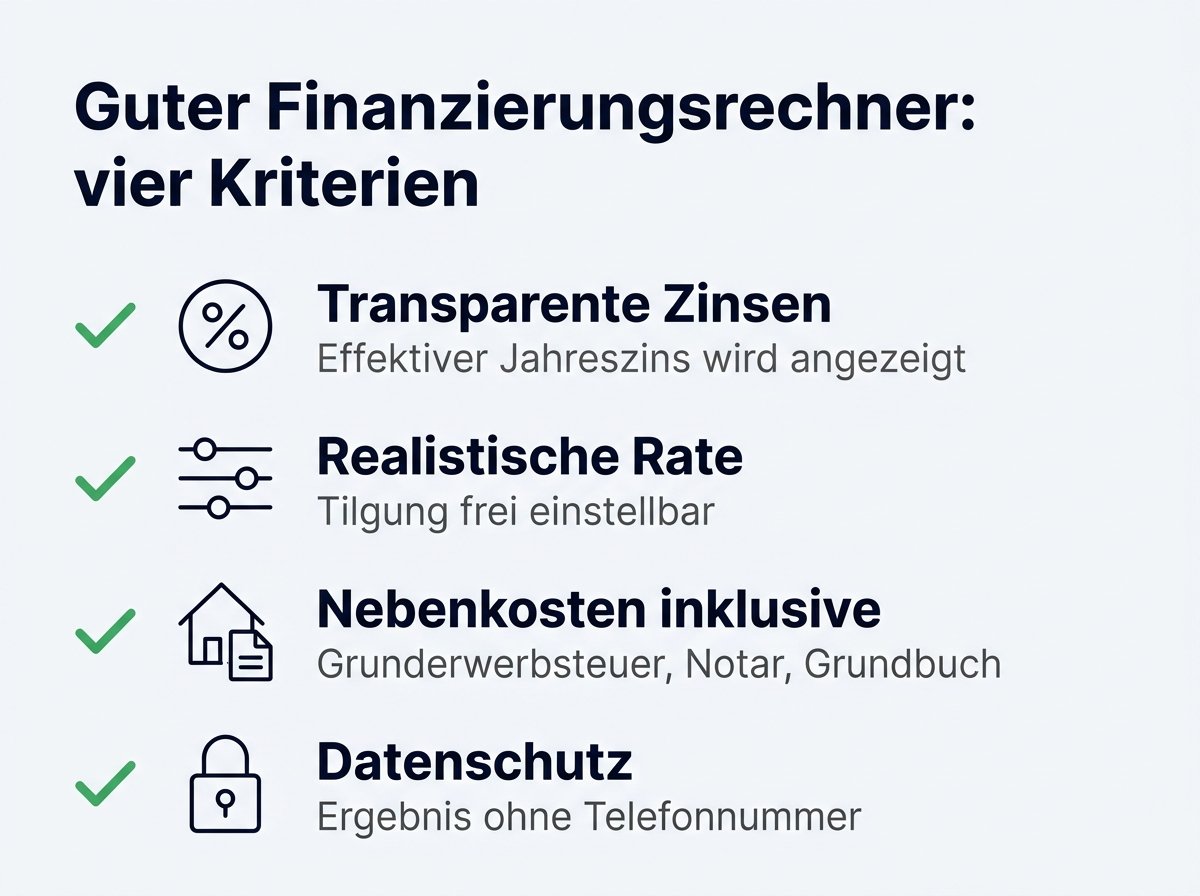
Vier Kriterien, an denen sich ein guter Finanzierungsrechner messen lassen muss.
Diese Logik kennen Ingenieure aus dem eigenen Fachgebiet. Eine Amortisationsrechnung für eine Investition wie ein ERP-System funktioniert nach demselben Prinzip: Gerechnet wird mit den ehrlichen Randbedingungen, das Wunschergebnis bleibt draußen.
Vom Rechner zur echten Kalkulation
Ein Rechner liefert einen Näherungswert, mehr nicht. Die eigentliche Arbeit beginnt danach, bei der ehrlichen Haushaltsrechnung. Die Kreditrate muss dauerhaft tragbar bleiben; viele Banken raten laut Verbraucherzentrale, dass sie nicht mehr als 40 Prozent des Nettoeinkommens ausmacht. Wer wissen will, wie sich diese Grenze seriös berechnen lässt, findet dort eine nachvollziehbare Anleitung samt Reservepuffer.
Als Faustformel nennen die Verbraucherschützer außerdem etwa zehn Prozent Luft zwischen dem monatlichen Überschuss und der Kreditrate. Ein Beispiel macht das greifbar: Angenommen, nach allen festen Ausgaben bleiben 1.500 Euro im Monat übrig. Dann sollte die Rate eher bei 1.350 Euro enden als bei 1.500 Euro. Ein guter Rechner lässt solche Werte als eigene Eingabe zu und fragt nicht bloß das Einkommen ab.
Für selbstständige Maker und Ingenieure kommt eine Schwierigkeit hinzu: schwankende Einnahmen. Wer im Frühjahr Messeaufträge stemmt und im Sommer Flaute hat, kann keine glatte Monatsrate simulieren. Tabellenbasierte Planer helfen hier oft mehr als schicke Web-Rechner, weil sich darin eigene Szenarien durchspielen lassen, etwa ein schwaches Quartal oder ein ausgefallener Großauftrag. Und noch etwas wird schnell unterschätzt: die eigene Bonität und was Banken bei der Kreditvergabe wirklich prüfen. Kein Rechner der Welt ersetzt einen sauberen Schufa-Score.
Datenschutz und die Sache mit den Kontaktdaten
Manche Rechnerseiten sind gar kein echtes Werkzeug, eher eine Fassade zur Lead-Generierung. Das Ergebnis gibt es erst nach Eingabe von Name und Handynummer, kurz darauf klingelt das Telefon. Das ist legal, aber ärgerlich. Es verzerrt auch jeden Vergleich, weil man dann Rechner mit Vertriebsprozessen vergleicht. Vor der ersten Eingabe hilft ein kurzer Check: Stimmt das Impressum, und ist eine echte Datenschutzerklärung verlinkt? Ein sauberes Werkzeug hat beides und zeigt sein Ergebnis, ohne vorher Kontaktdaten zu verlangen.
Wichtig zu wissen: Bevor eine Bank überhaupt finanziert, ist sie zur Kreditwürdigkeitsprüfung verpflichtet. Die BaFin erläutert, welche Regeln bei Immobilienkrediten gelten und warum eine seriöse Prüfung im eigenen Interesse ist. Ein Rechner, der eine hohe Kreditsumme verspricht, die später kein Institut trägt, hilft niemandem.
Software fürs Büro: mehr als nur der Kredit
Die Kreditphase ist irgendwann vorbei, die Zahlen bleiben. Ist die Werkstatt einmal ordentlich durchkalkuliert, zeigt sich schnell, dass sich der Aufwand für eine saubere Buchhaltung lohnt. Von der Rechnungsstellung bis zur Umsatzsteuer-Voranmeldung gibt es Programme, die den Ingenieuralltag spürbar entlasten. Welche Lösung passt, hängt vor allem von der Rechtsform ab; Anhaltspunkte liefert der Beitrag über die richtige Finanzsoftware fürs Ingenieurbüro. Der Kreditrechner ist in dieser Kette nur der Startpunkt.
Was Online-Rechner leisten können und was nicht
Online-Kreditrechner sind ein gutes erstes Messgerät, aber kein Ersatz für die eigene Kalkulation. Sie ordnen die Größenordnung ein und decken grobe Denkfehler auf, bevor man mit Fantasiezahlen im Bankgespräch sitzt. Entscheidend ist, das Werkzeug zu verstehen, statt der ersten grünen Zahl zu vertrauen. Techniker haben dafür den passenden Reflex: nachmessen und gegenrechnen.
Eine sinnvolle Reihenfolge für die eigene Prüfung sieht so aus:
- Zwei bis drei Rechner mit identischen Eingaben füttern und die Spannweite der Ergebnisse notieren.
- Die Nebenkosten mit dem Grunderwerbsteuersatz des eigenen Bundeslandes ansetzen, nicht mit einem Standardwert.
- Die Rate gegen den eigenen Haushaltsüberschuss legen, mit rund zehn Prozent Luft.
- Erst danach Angebote einholen und den effektiven Jahreszins vergleichen.
Dieser Leitfaden ersetzt keine individuelle Finanzierungsberatung. Für die konkrete Entscheidung sind das Gespräch mit der Bank oder eine unabhängige Beratung, etwa bei der Verbraucherzentrale, der richtige nächste Schritt.
Häufige Fragen
Sind kostenlose Online-Kreditrechner seriös?
Viele sind ein guter Startpunkt, solange sie den effektiven Jahreszins ausweisen und die Nebenkosten berücksichtigen. Skeptisch sollte man werden, wenn ein Ergebnis nur gegen Herausgabe der Telefonnummer angezeigt wird. Das deutet eher auf einen Adressgenerator als auf ein neutrales Werkzeug hin.
Wie genau ist das Ergebnis eines Finanzierungsrechners?
Es ist eine Näherung, kein verbindliches Angebot. Zins und Konditionen hängen von Bonität, Eigenkapital und Objekt ab und werden erst im Bankgespräch konkret. Der Rechner liefert die richtige Größenordnung, die Feinabstimmung passiert danach.
Welche Angaben brauche ich, um einen Kreditrechner sinnvoll zu nutzen?
Realistischerweise Kaufpreis oder Bausumme, vorhandenes Eigenkapital, Wunschrate oder gewünschte Laufzeit sowie eine Schätzung der Nebenkosten. Je ehrlicher die Eingaben, desto brauchbarer das Ergebnis. Geschönte Werte führen nur zu Enttäuschungen im Termin.
Lohnt sich der Vergleich mehrerer Rechner?
Ja. Weil die Anbieter mit unterschiedlichen Annahmen arbeiten, lohnt es sich, zwei oder drei Tools mit identischen Eingaben zu füttern und die Spannbreite zu betrachten. Das schützt vor Ausreißern und gibt ein Gefühl dafür, wie belastbar die Zahl wirklich ist.