Die richtigen Tools vor der Kreditanfrage
Wer eine Platine entwirft, misst nach, bevor er lötet, prüft das Datenblatt, bevor er bestellt, und simuliert die Schaltung, bevor der erste Strom fließt. Diese Sorgfalt legt kaum jemand ab, nur weil es plötzlich ums Geld geht. Trotzdem stolpern viele Technikerinnen und Maker unvorbereitet in die erste Kreditanfrage, tippen eine Wunschsumme ins nächstbeste Formular und wundern sich über das Ergebnis. Dabei gibt es für die Vorbereitung längst einen ganzen Werkzeugkasten, und wer ihn kennt, spart sich später Zinsen, Nerven und das ein oder andere unangenehme Bankgespräch.
Zuerst lohnt eine kleine Begriffsklärung, denn nicht jede Anfrage ist gleich. Eine Kreditanfrage im engeren Sinn löst bei der Schufa einen Eintrag aus, der den Score kurzfristig belasten kann. Eine Konditionsanfrage dagegen ist Schufa-neutral: Sie fragt nur unverbindlich nach möglichen Zinsen, ohne eine Spur zu hinterlassen. Wer mehrere Angebote sammeln will, sollte deshalb darauf achten, dass die genutzten Portale ausdrücklich eine Konditionsanfrage stellen. Das ist der Unterschied zwischen einem Probelauf und einem echten Antrag, und er entscheidet mit darüber, wie sauber der eigene Score bleibt.
Der Werkzeugkasten: Was vor die Bank gehört
Das erste Werkzeug ist unspektakulär und trotzdem das wichtigste: die ehrliche Haushaltsrechnung. Bevor irgendein Rechner eine Rate ausspuckt, sollte klar sein, wie viel jeden Monat tatsächlich übrig bleibt. Ein simples Haushaltsbuch, ob als App oder als Tabelle, leistet hier mehr als jedes Hochglanz-Tool. Für selbstständige Maker mit schwankenden Einnahmen ist das doppelt wichtig, weil eine glatte Monatsrate schlicht nicht der Realität entspricht. Wer Geschäftliches und Privates ohnehin sauber trennt, tut sich leichter; ein eigenes Geschäftskonto für das Maker-Business macht die Zahlen von Anfang an nachvollziehbar.
Das zweite Werkzeug betrifft die eigene Bonität. Bevor eine Bank überhaupt rechnet, schaut sie auf den Schufa-Score, und den sollte man kennen, bevor man ihn aus fremder Hand präsentiert bekommt. Jeder Mensch hat einmal im Jahr Anspruch auf eine kostenlose Datenkopie nach Art. 15 DSGVO. Sie zeigt, welche Einträge gespeichert sind, und deckt gelegentlich Fehler auf, die den Score grundlos drücken. Falsche oder veraltete Angaben lassen sich korrigieren, aber das braucht Vorlauf. Wer die Auskunft erst nach der Absage anfordert, hat den denkbar schlechtesten Zeitpunkt erwischt.
Das dritte Werkzeug sind Vergleichsportale und seriöse Ratgeberseiten, die Konditionen transparent gegenüberstellen. Hier trennt sich die Spreu vom Weizen, denn manche Seiten sind eher Adressgeneratoren als echte Werkzeuge. Ein guter Überblick über Tipps zur Kreditaufnahme hilft, die Fachbegriffe einzuordnen und die eigenen Zahlen realistisch einzuschätzen, bevor das erste Bankgespräch ansteht. Entscheidend ist, dass ein solches Portal erklärt, statt nur zu verkaufen, und die Konditionen offenlegt, statt sie hinter einem Kontaktformular zu verstecken.
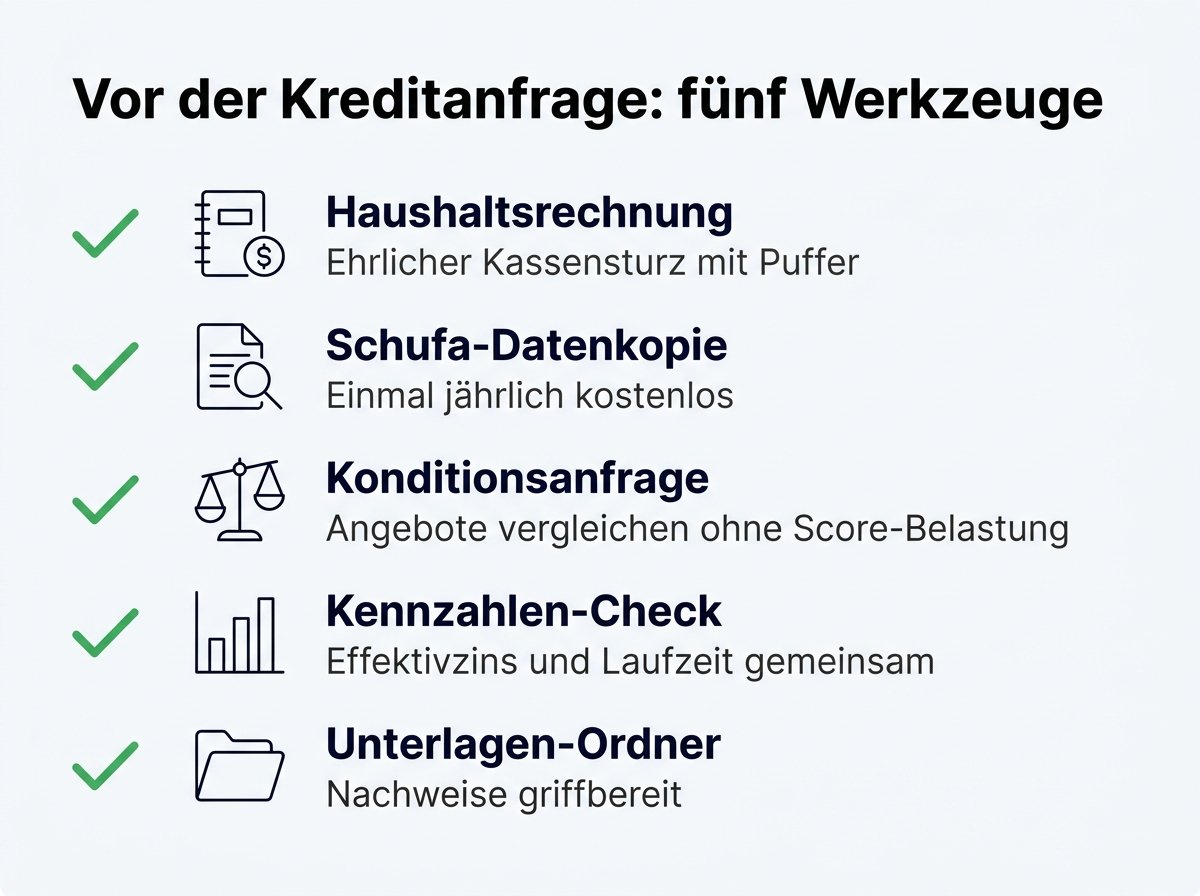
Fünf Werkzeuge, die vor die erste Kreditanfrage gehören.
Zahlen verstehen: Effektivzins und Laufzeit
Ein Werkzeug ist nur so gut wie die Person, die es liest. Deshalb lohnt es, zwei Kennzahlen wirklich zu verstehen, statt nur die grüne Wunschrate anzustarren. Der effektive Jahreszins bündelt alle Kosten eines Kredits und macht Angebote erst vergleichbar; ein niedriger Sollzins nützt wenig, wenn Gebühren ihn wieder auffressen. Die Laufzeit wiederum wirkt gegenläufig: Eine niedrige Rate über viele Jahre sieht bequem aus, summiert sich am Ende aber zu einer erstaunlichen Zinslast.
Wie hoch das Niveau gerade liegt, muss niemand raten. Die Deutsche Bundesbank veröffentlicht monatlich die durchschnittlichen Effektivzinssätze für Konsumentenkredite an private Haushalte. Diese Statistik ist ein verlässlicher Referenzwert: Liegt ein Angebot deutlich darüber, lohnt das Nachfragen, liegt es auffällig darunter, lohnt der Blick ins Kleingedruckte. Für einen ersten Näherungswert taugt außerdem ein solider Finanzierungsrechner als Planungswerkzeug, solange man die Ergebnisse als Orientierung und nicht als Zusage versteht.
Die passende Kreditart als eigenes Werkzeug
Nicht jeder Kredit passt zu jedem Vorhaben, und die Wahl der Kreditart ist selbst eine Art Werkzeugentscheidung. Ein klassischer Ratenkredit eignet sich für überschaubare Anschaffungen wie eine neue Fräse oder einen ordentlichen Messplatz. Wie sich das Kaufverhalten dabei verschiebt, zeigt sich beim Blick auf Werkzeug und Technik auf Raten, wo Finanzierung längst zum normalen Teil der Kaufentscheidung geworden ist. Geht es dagegen um Mobilität, etwa einen Transporter als rollende Werkstatt, ist ein zweckgebundener Autokredit für die mobile Werkstatt oft günstiger als der freie Ratenkredit, weil das Fahrzeug als Sicherheit dient.
Kurz zusammengefasst gehören diese Werkzeuge in die Vorbereitung:
- Haushaltsrechnung: ehrlicher Kassensturz, am besten mit Puffer für schlechte Monate.
- Schufa-Datenkopie: einmal jährlich kostenlos, rechtzeitig auf Fehler prüfen.
- Vergleich per Konditionsanfrage: mehrere Angebote sammeln, ohne den Score zu belasten.
- Kennzahlen-Check: Effektivzins und Laufzeit gemeinsam betrachten, nie einzeln.
- Unterlagen-Ordner: Einkommensnachweise, Kontoauszüge und offene Verbindlichkeiten griffbereit.
Ordnung als Werkzeug: der Unterlagen-Ordner
Selbst das beste Rechenwerkzeug bringt wenig, wenn im entscheidenden Moment die Belege fehlen. Wer schon einmal ein Bauteil ohne Datenblatt bestellt hat, kennt das Gefühl, und im Bankgespräch ist es dasselbe. Ein vollständiger Ordner mit Einkommensnachweisen, aktuellen Kontoauszügen und einer Liste laufender Verbindlichkeiten signalisiert Verlässlichkeit, noch bevor über Zahlen gesprochen wird. Bei Selbstständigen kommen die betriebswirtschaftliche Auswertung und die letzten Steuerbescheide dazu. Dieser Aufwand zahlt sich doppelt aus: Die Prüfung läuft schneller, und wer seine Unterlagen im Griff hat, verhandelt selbstbewusster. Digital abgelegt und sauber benannt lässt sich der Ordner außerdem bei jedem weiteren Angebot wiederverwenden, ohne dass man erneut alles zusammensuchen muss.
Ein oft unterschätztes Werkzeug ist schließlich die Zeit. Fast alle vorbereitenden Schritte, von der Schufa-Datenkopie bis zur Korrektur fehlerhafter Einträge, brauchen Vorlauf. Wer die Kreditanfrage nicht unter Druck stellt, sondern ein paar Wochen früher mit dem Sammeln beginnt, verschafft sich Spielraum für genau die Feinjustierung, die am Ende über den Zins entscheidet.
Was die Bank prüft, sollte man selbst prüfen
Eine Bank vergibt einen Kredit nicht auf gut Glück. Sie ist gesetzlich verpflichtet, vorab die Kreditwürdigkeit zu prüfen; § 505a BGB regelt diese Pflicht zur Kreditwürdigkeitsprüfung ausdrücklich. Ein Vertrag darf nur zustande kommen, wenn keine erheblichen Zweifel an der Rückzahlung bestehen. Genau diese Prüfung kann man vorwegnehmen: Wer den eigenen Kassensturz so streng anlegt wie die Bank, erlebt im Termin keine böse Überraschung. Der Techniker-Reflex hilft auch hier, nämlich mit den ehrlichen Randbedingungen zu rechnen statt mit dem Wunschergebnis. Am Ende ist die beste Vorbereitung nicht das schickste Tool, sondern die Bereitschaft, die eigenen Zahlen so nüchtern zu betrachten wie ein frisch bestücktes Board vor dem ersten Funktionstest.
Häufige Fragen
Was ist der Unterschied zwischen Kreditanfrage und Konditionsanfrage?
Eine Kreditanfrage ist ein verbindlicher Antrag und hinterlässt einen Eintrag bei der Schufa, der den Score kurzfristig beeinflussen kann. Eine Konditionsanfrage ist dagegen Schufa-neutral und dient nur dazu, unverbindlich mögliche Zinsen zu erfahren. Für den Vergleich mehrerer Angebote sollte man deshalb gezielt Portale nutzen, die ausdrücklich eine Konditionsanfrage stellen.
Welche Unterlagen brauche ich vor der ersten Kreditanfrage?
In der Regel Einkommensnachweise der letzten Monate, aktuelle Kontoauszüge, eine Übersicht der laufenden Verbindlichkeiten und bei Selbstständigen die betriebswirtschaftliche Auswertung. Je vollständiger diese Unterlagen vorliegen, desto zügiger und wohlwollender läuft die Prüfung, weil die Bank weniger nachfordern muss.
Sollte ich meinen Schufa-Score vor der Anfrage kennen?
Ja, unbedingt. Die kostenlose Datenkopie nach Art. 15 DSGVO zeigt, welche Einträge gespeichert sind, und deckt mögliche Fehler auf. Wer sie rechtzeitig anfordert, hat genug Vorlauf, um falsche Angaben korrigieren zu lassen, bevor sie im Bankgespräch zum Problem werden.
Wie erkenne ich einen guten Finanzierungsrechner?
Ein brauchbares Werkzeug weist den effektiven Jahreszins aus, lässt die Tilgung frei einstellen und liefert ein Ergebnis, ohne die Telefonnummer zu verlangen. Fehlt der Effektivzins oder erscheint das Ergebnis erst nach Eingabe persönlicher Kontaktdaten, handelt es sich eher um einen Adressgenerator als um einen neutralen Rechner.